

Comment la compression géoéconomique et le démantèlement des passerelles financières paralysent l'économie de guerre de Moscou
Section 1. Le point de convergence : des pétroliers clandestins à la compensation numérique
Les volets précédents de l'enquête de Dialogue Party ont mis en lumière les mécanismes matériels de contournement du blocus international : blanchiment des exportations métallurgiques via les réseaux d'ICBC et les entrepôts du LME à Londres, transbordements de brut de navire à navire (STS) en mer Noire et falsification systématique des certificats d'origine (Rules of Origin) au sein des plaques tournantes de transit. Pourtant, aucune flotte fantôme et aucun code douanier maquillé ne peuvent fonctionner en vase clos. La vulnérabilité structurelle de l'appareil militaro-industriel russe à la fin de 2026 ne se situe plus sur les routes maritimes, mais dans la tuyauterie des règlements financiers transfrontaliers.
L'exclusion des principales banques russes du réseau SWIFT, leur inscription massive sur la liste SDN de l'OFAC américain et le durcissement des sanctions secondaires ont anéanti le crédit documentaire traditionnel. Les importateurs russes ne peuvent plus régler par virements bancaires directs l'achat de machines-outils à commande numérique (CNC) chinoises, de microélectronique de pointe ou de micro-turboréacteurs destinés aux drones d'attaque à longue portée. Tout transfert direct en roubles ou en yuans depuis Moscou vers une grande banque étatique chinoise se heurte désormais à des blocages de conformité s'étirant sur des mois.
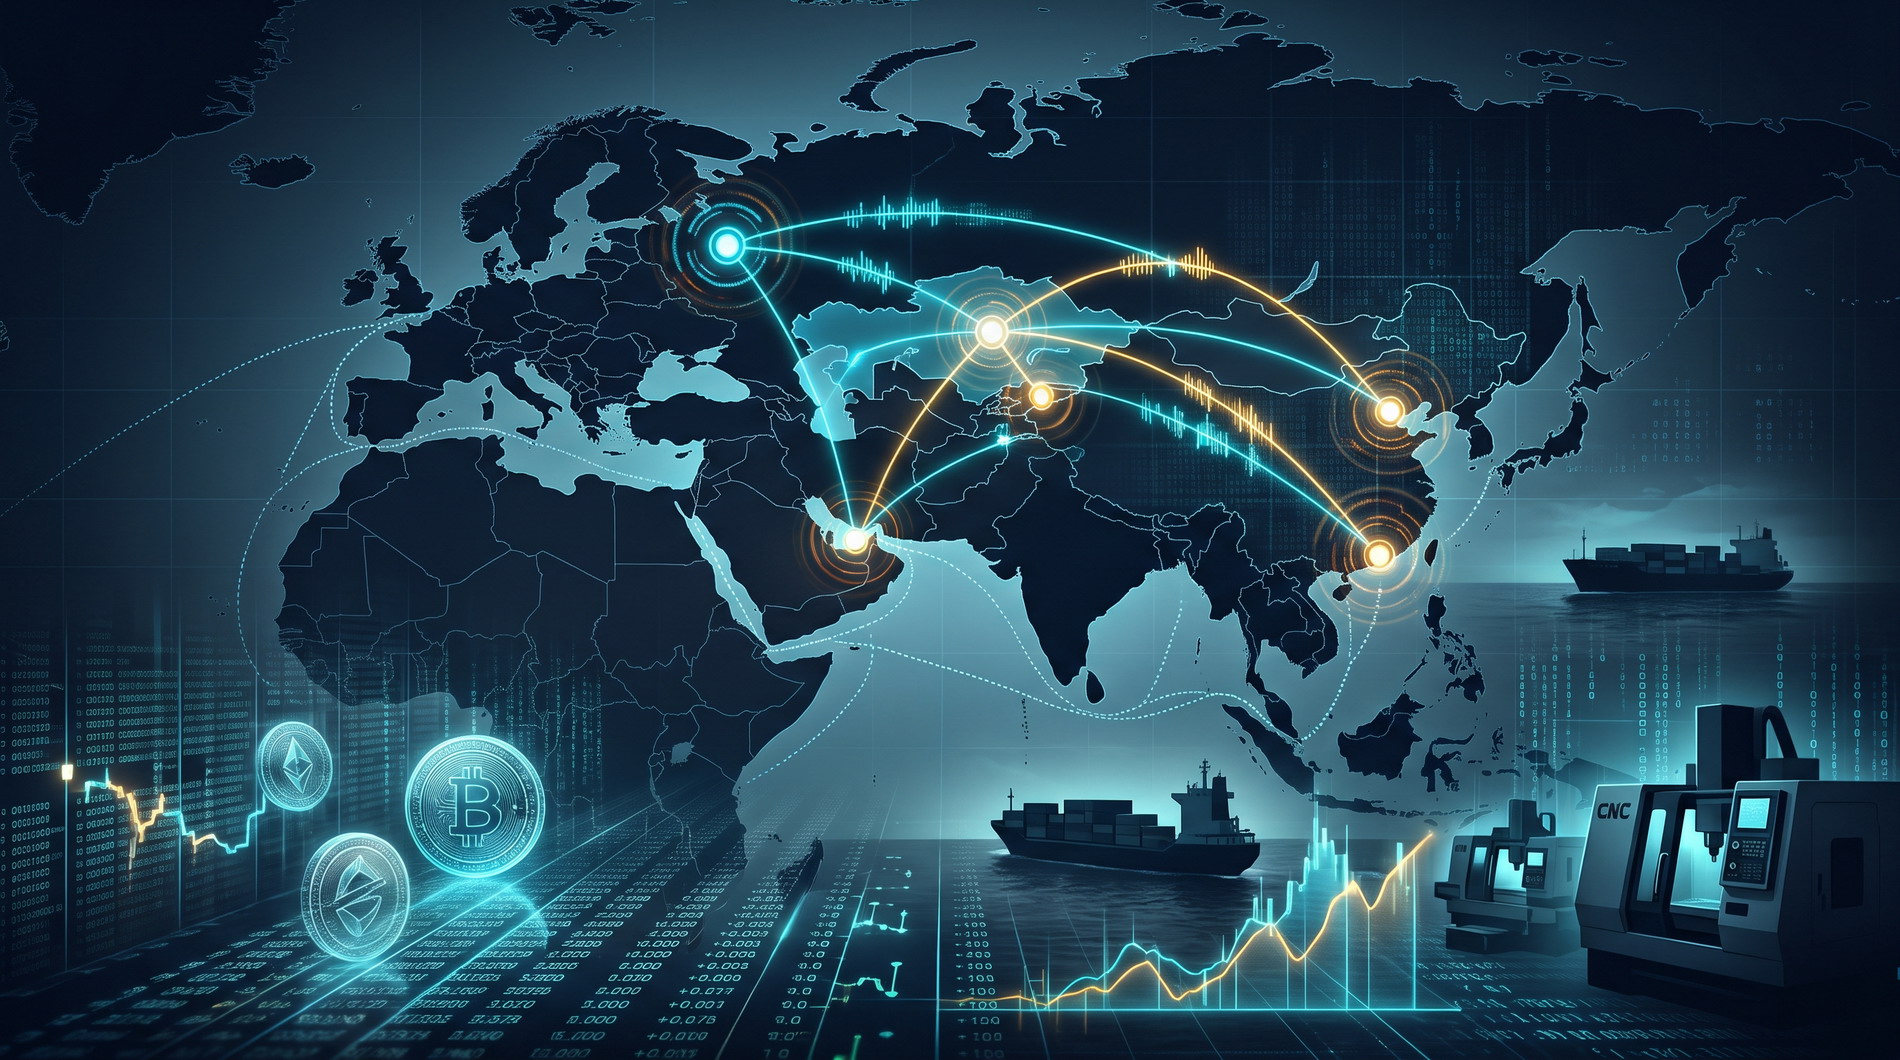
Pour contourner cette asphyxie, le Kremlin a structuré un réseau de compensation parallèle baptisé A7 Network. Ce système a transformé les transactions bancaires classiques en un modèle de compensation multilatérale (netting), où les stablecoins non dépositaires constituent l'unité de règlement universelle, réduisant au strict minimum les mouvements physiques de devises à travers les frontières.
Section 2. L'architecture d'A7 Network : réseaux de comptes relais et couloirs d'Asie centrale
L'infrastructure financière d'A7 Network s'enracine dans la périphérie bancaire russe, fragmentant les flux de capitaux en micro-transactions pour échapper à la fois aux radars des régulateurs occidentaux et aux contrôles directs de la Banque centrale de Russie.
1. Le circuit d'accumulation primaire en roubles
- Processeurs P2P et réseaux de prête-noms (« drops ») : Les capitaux des entreprises manufacturières et des importateurs sont ventilés en centaines de micro-virements. Grâce à des passerelles de paiement automatisées et des cartes bancaires de prête-noms, les roubles sont concentrés sur des comptes de transit.
- Banques régionales de second rang : La centralisation des fonds est confiée à des établissements financiers de second plan, dépourvus d'exposition internationale et encore épargnés par les sanctions bloquantes occidentales. Les flux sont camouflés sous de faux libellés : « prestations logistiques », « études de marché en Asie » ou prêts interentreprises sans intérêt entre sociétés écrans affiliées.
2. Le pont de transit d'Asie centrale
La masse monétaire en roubles est ensuite acheminée vers les systèmes bancaires du Kazakhstan, du Kirghizistan et de l'Ouzbékistan :
- Comptes nostro transfrontaliers : Des relations de correspondance directe permettent la conversion instantanée des roubles en devises nationales — tenges kazakhs (KZT), soms kirghizes (KGS) ou sums ouzbeks (UZS).
- Zones franches institutionnelles contre courtiers de gré à gré (OTC) :
- Au Kazakhstan, certaines opérations transitent par des structures enregistrées au Centre financier international d'Astana (AIFC), légitimant les flux sous couvert d'investissements de portefeuille ou d'acquisitions d'actifs numériques.
- À Bichkek et Tachkent, des plateformes informelles de gré à gré (OTC) absorbent les flux fiduciaires pour les convertir en stablecoins sans exiger de vérifications rigoureuses sur l'origine des fonds (KYC/AML).
À cette étape, les capitaux perdent tout lien traçable avec l'acheteur russe initial pour renaître sous forme de liquidités numériques anonymisées.
Section 3. L'intermédiation par stablecoins : le principe du miroir (Dual-Layer Netting)
La colonne vertébrale d'A7 Network repose sur l'usage des stablecoins indexés sur le dollar (très majoritairement l'USDT sur les blockchains TRC-20 et ERC-20). L'actif numérique agit comme un pont de compensation reliant directement l'exportation de matières premières brutes à l'importation clandestine de composants technologiques.
Mécanique du règlement bilatéral hors chaîne (Off-chain Netting)
- Liquidité crypto issue des matières premières : Les exportations de cathodes de cuivre raffiné (blanchies via les filières du London Metal Exchange) et de produits pétroliers (transbordés en pleine mer Noire) sont réglées par des négociants étrangers. Selon des arrangements préalables, une part substantielle des règlements est versée en USDT sur des portefeuilles non dépositaires domiciliés dans des juridictions neutres.
- Absence de rapatriement de capitaux : Au lieu de rapatrier ces devises en Russie — ce qui exposerait les banques aux sanctions primaires et aux restrictions de change —, les dollars numériques demeurent cantonnés dans les réserves offshore d'A7 Network.
- Paiement des commandes d'importation : Lorsqu'un industriel russe doit acquérir des centres d'usinage chinois ou des turboréacteurs miniaturisés (tels que les moteurs Telefly TF-TJ2000A équipant les drones d'attaque à longue portée Geran), il verse un acompte en roubles sur le compte d'entrée en Russie. Simultanément, les gestionnaires d'A7 Network débloquent la somme équivalente en USDT depuis leurs réserves offshore pour rémunérer les fournisseurs asiatiques.
- Bilan opérationnel : Aucun flux financier ne franchit physiquement la frontière entre la Russie et la Chine. Les créances et les dettes s'annulent mutuellement par compensation comptable interne.
Section 4. Finalisation offshore : bureaux de change à Hong Kong, Dubaï et usines chinoises
L'étape finale consiste à transformer ces jetons numériques en devises commerciales acceptées par les industriels d'État et fournisseurs privés en Chine continentale.
- La plateforme émiratie (DMCC, Dubaï) : Les Émirats arabes unis servent de chambre d'équilibrage des liquidités entre acheteurs d'hydrocarbures du Golfe et exportateurs asiatiques, permettant la mise en conformité contractuelle des dossiers.
- La passerelle de Hong Kong et le swap CNH : À Hong Kong, les USDT sont convertis en yuans offshore (CNH) via des sociétés écrans. Au moyen de contrats de cession de créance ou d'accords d'agence commerciale fictifs, ces entités déclarent ces fonds comme des revenus commerciaux légitimes.
- Règlement domestique chinois (CIPS / CNAPS) : Depuis les comptes hongkongais, les yuans sont transférés aux usines de Shenzhen, Ningbo et Shanghai par les systèmes électroniques de compensation interbancaire chinois. Pour les auditeurs des usines chinoises, le paiement revêt l'apparence d'une transaction commerciale B2B intra-asiatique ordinaire, sans la moindre mention des donneurs d'ordre russes ni des filières militaires associées.
Section 5. Tableau de bord interactif de la topologie financière
Le module interactif ci-dessous (développé par Andriy Bespalov, hébergé sur Railway) permet de visualiser la répartition géographique des plateformes, d'analyser la compensation croisée entre matières premières et technologies, et de mesurer l'érosion des marges financières :
(Utilisez la barre d'outils supérieure pour basculer entre la carte géographique Leaflet, le diagramme de flux Sankey et la couche des biens matériels. Ajustez le curseur chronologique pour observer l'explosion des coûts de transaction entre 2024 et fin 2026).
Section 6. La taxe sur les sanctions : impasse économique et effondrement de la rentabilité
Malgré le haut degré d'ingénierie financière déployé dans l'architecture A7 Network, le dispositif est entré à la fin de 2026 dans une phase de compression géoéconomique sévère. Le système conçu pour contourner les sanctions s'effondre sous le poids de ses propres frictions opérationnelles.
1. Flambée des commissions d'intermédiation
- En 2023–2024, alors que la vigilance réglementaire en Asie centrale et dans le Golfe demeurait fragmentée, le coût global pour acheminer des fonds d'un bout à l'autre de la chaîne (du rouble à Moscou au yuan à Shanghai) oscillait entre 1,5 % et 2,5 %, garantissant une forte rentabilité aux filières grises.
- À la fin de 2026, la ponction totale prélevée par les intermédiaires a bondi pour atteindre 8,0 % à 12,5 % et plus. Chaque maillon répercute le risque de sanctions secondaires américaines ; les réseaux de prête-noms en Russie ont vu leurs coûts exploser sous l'effet des blocages de conformité bancaire, tandis que les bureaux de change à Hong Kong appliquent des décotes sévères sur les portefeuilles suspects.
2. Blocage des passerelles crypto et gel des contrats intelligents
- Les firmes d'analyse blockchain (Chainalysis, Elliptic) parviennent désormais à identifier par regroupement algorithmique les grappes de portefeuilles impliquées dans le troc de matières premières stratégiques.
- L'émetteur Tether gèle de plus en plus fréquemment des adresses au niveau du contrat intelligent en réponse aux requêtes des services d'enquête occidentaux. Le blocage inattendu d'un pool de 15 à 20 millions de dollars paralyse instantanément des dizaines d'approvisionnements industriels critiques.
3. Délais de traitement et rupture des approvisionnements
- Le délai moyen d'exécution d'une transaction est passé de 24 à 72 heures en 2024 à un intervalle compris entre 14 et 28 jours fin 2026.
- Cette rétention prolongée assèche les fonds de roulement des importateurs russes. Face à la politique monétaire restrictive de la Banque centrale de Russie (taux directeur maintenu à 14 % et déficit structurel de liquidité bancaire), l'immobilisation des capitaux pendant près d'un mois rend l'importation de technologies industrielles économiquement insoutenable.
Conclusion de l'enquête
Les réseaux financiers clandestins de la Russie subissent la même attrition que ses circuits logistiques maritimes. Si les premiers mois de la guerre permettaient à Moscou de contourner les restrictions grâce à des montages d'opportunité, le contournement des sanctions à la fin de 2026 s'est mué en un impôt économique confiscatoire. Lorsque les frais de passage dépassent 10 %, que les adresses crypto sont gelées et que les couloirs bancaires régionaux se verrouillent, l'arbitrage économique s'effondre — condamnant l'appareil de production russe à une pénurie technologique inéluctable.




Залишити коментар