

Як геоекономічне стискання та зачистка тіньових шлюзів руйнують розрахункові артерії Москви
Розділ 1. Точка збірки: від сировинних танкерів до цифрового клірингу
Попередні частини розслідування Dialogue Party викрили механізми фізичного прориву санкційної блокади: відмивання металургійного експорту через структури ICBC і лондонські склади LME, рейдову перевалку танкерної нафти STS у водах Чорного моря та підробку сертифікатів походження (Rules of Origin) у транзитних хабах. Проте жоден «тіньовий флот» і жоден перебитий код ТН ЗЕД не функціонують в ізоляції. Головна вразливість російської військово-промислової моделі зразка 2026 року лежить не на морських шляхах чи в портах відвантаження, а в площині транскордонних розрахунків.
Відключення ключових фінансових інституцій РФ від системи SWIFT, тотальне внесення системних банків до списків SDN Міністерства фінансів США (OFAC) та вторинний санкційний тиск знищили класичний документарний акредитив. Російські імпортери більше не можуть оплачувати прямими банківськими переказами китайські верстати з ЧПК, мікроелектроніку чи компоненти реактивних двигунів для ударних дронів. Прямий рублевий чи юаневий платіж із російського банку до державного банку Китаю стикається з відмовами комплаєнсу, що тривають місяцями.
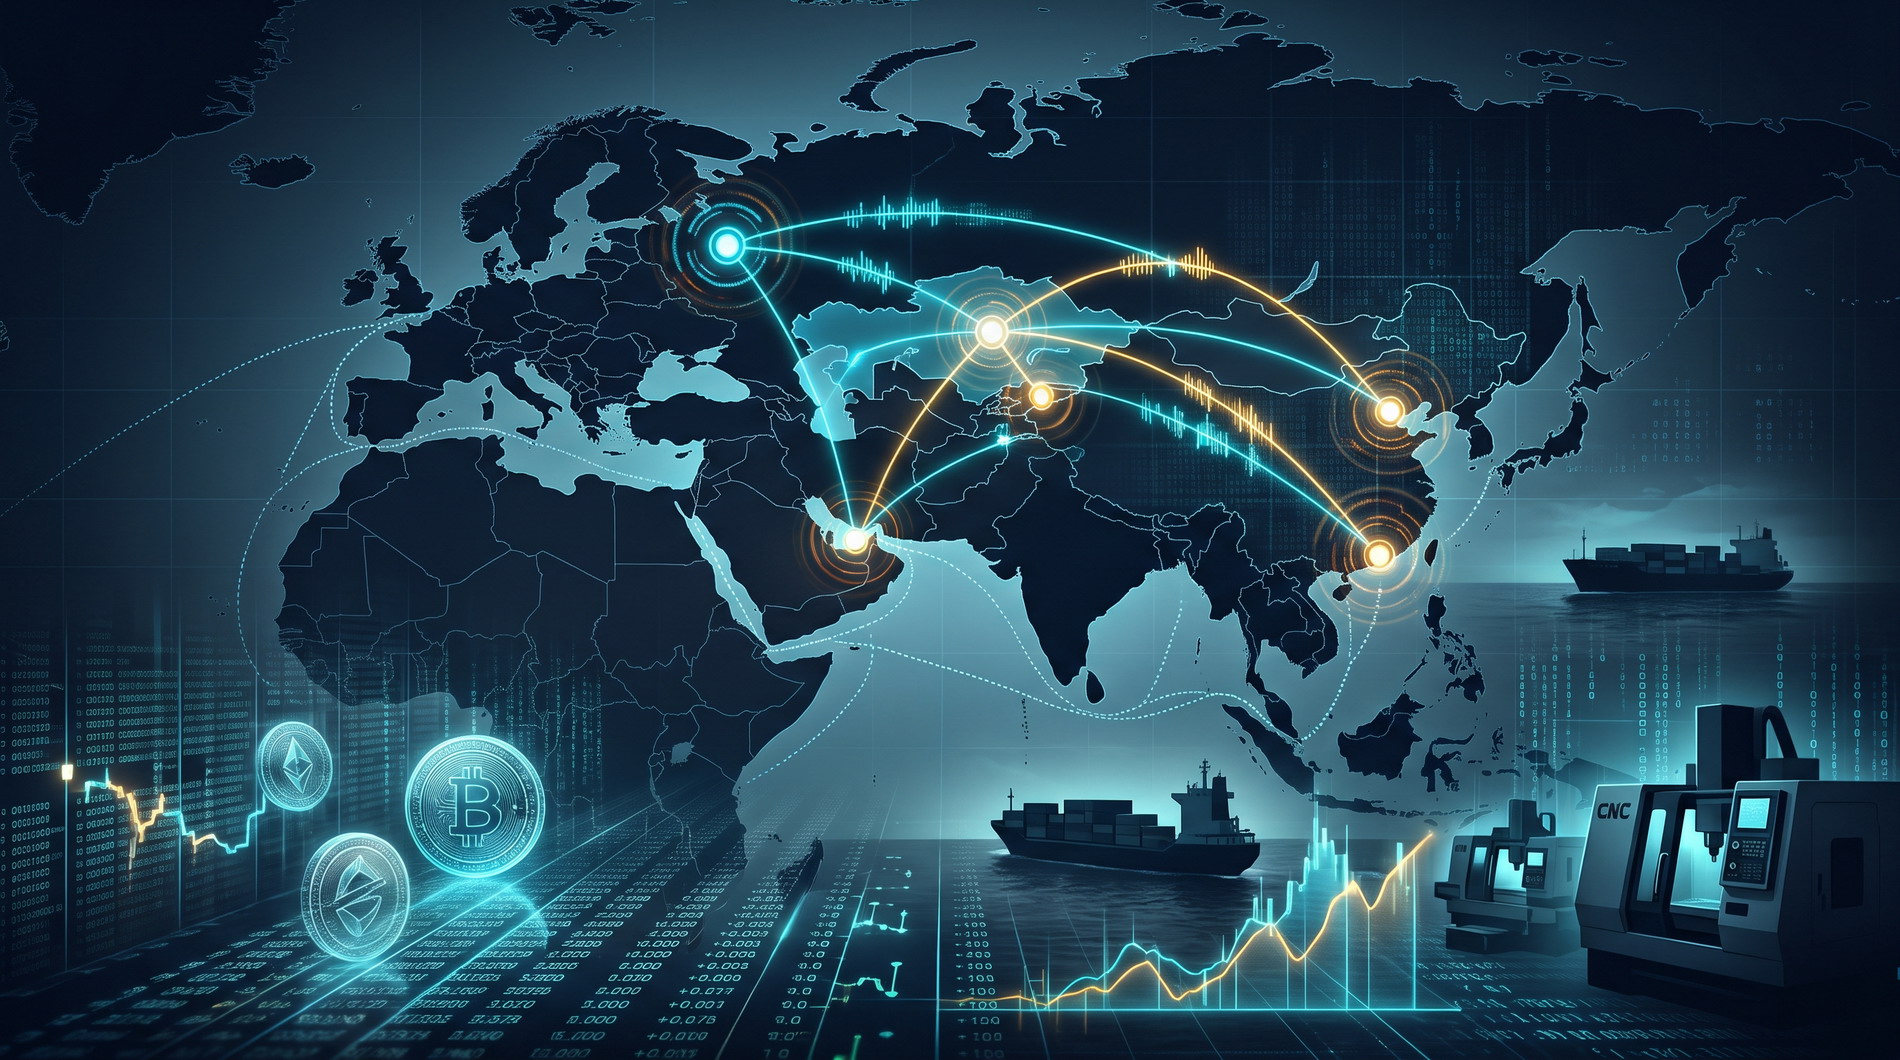
Відповіддю Кремля стало формування децентралізованого розрахункового сурогату — тіньової клірингової екосистеми, відомої як A7 Network. Вона трансформувала процес розрахунків із класичного банківського обслуговування на багаторівневий взаємозалік (неттинг), де цифровою розрахунковою одиницею виступають некастодіальні стейблкоїни, а фізичні гроші мінімізують свій рух через державні кордони.
Розділ 2. Анатомія A7 Network: фіатні дропи та коридори Центральної Азії
Архітектура шлюзів A7 Network починається в глибокому тилу російської фінансової системи, розбиваючи великі потоки капіталу на мікротранзакції, щоб обійти як західний фінансовий моніторинг, так і прямий нагляд Центробанку РФ.
1. Рублевий контур акумуляції
-
Роздрібний P2P-процесинг та мережі «дропів»: Фіатний капітал від промислових підприємств, імпортерів електроніки та компаній-посередників роздрібнюється на сотні транзакцій. Через платіжні шлюзи та карти фізичних осіб-«дропів» рублі надходять на транзитні рахунки.
-
Банки другого ешелону: Акумуляція коштів здійснюється у фінансових установах РФ, які не мають прямого виходу на міжнародні ринки та досі не підпали під блокуючі блокуючі санкції США. Кошти переводяться під фіктивними призначеннями: «оплата транспортно-експедиторських послуг», «маркетинговий аналіз ринків Азії» або короткострокові безвідсоткові позики між пов'язаними юридичними особами-«технічками».
2. Транзитний міст: Центральна Азія
Накопичена рублева маса виштовхується за межі РФ через банківські системи Казахстану, Киргизстану та Узбекистану:
-
Ностро-коридори: Використовуються прямі кореспондентські рахунки між банками другого ешелону РФ та регіональними фінансовими установами Центральної Азії. Рублі миттєво конвертуються в національні валюти — казахстанський тенге (KZT), киргизький сом (KGS) або узбецький сум (UZS).
-
Легальний периметр МФЦА проти «сірих» десків:
-
У Казахстані частина операцій проводиться через компанії, що мають реєстрацію в Міжнародному фінансовому центрі «Астана» (МФЦА), де фіатні кошти легалізуються як інвестиційні внески або придбання цифрових активів.
-
У Бішкеку та Ташкенті працює готівковий та безготівковий OTC-сектор (Over-the-Counter). Локальні брокери викуповують валютну ліквідність і перетворюють її на стейблкоїни без поглиблених перевірок походження коштів (KYC/AML).
-
У цій точці фіатна маса остаточно втрачає свій первинний зв'язок із російським імпортером і набуває форми ліквідних цифрових активів.
Розділ 3. Стейблкоїн-прошарок: механіка дзеркального клірингу (Dual-Layer Netting)
Фундаментом розрахункової спроможності A7 Network є використання стейблкоїнів (насамперед USDT на протоколах TRC-20 та ERC-20). Стейблкоїн став універсальним кліринговим мостом, який зв'язує фізичний експорт сировини з нелегальним імпортом високих технологій у єдину замкнену модель.
Механізм взаємозаліку (Off-chain Netting)
-
Генерація криптоліквідності від експорту: Тіньовий експорт російських катодів рафінованої міді (схеми з Лондонської біржі металів) та нафтопродуктів (танкери в нейтральних водах) сплачується іноземними трейдерами. Значна частина цієї виручки за домовленістю о 김овується не у валюті, а переводиться в USDT на некастодіальні гаманці у нейтральних юрисдикціях.
-
Відсутність репатріації капіталу: Замість повернення валютної виручки в Росію (що наразило б банки на санкційні ризики та валютний контроль), цифрові долари залишаються в розпорядженні операторів клірингової системи A7 Network.
-
Закриття інвойсів на імпорт: Російський завод чи інтегратор, якому потрібні китайські фрезерні верстати або мініатюрні турбореактивні двигуни (наприклад, Telefly TF-TJ2000A, що фіксуються в дронах серії «Герань»), передає рублевий депозит на вході мережі в РФ. На виході оператори A7 Network списують відповідну суму в USDT зі своїх офшорних пулів, спрямовуючи її на адресу азійських посередників.
-
Результат: Фіатні гроші ніколи не перетинають кордон між РФ та КНР. Усі зобов'язання погашаються дзеркальним внутрішнім клірингом.
Розділ 4. Офшорна фіналізація: дески Гонконгу, ОАЭ та заводи КНР
Кінцевий етап схеми — перетворення цифрових токенів на легітимні платіжні засоби для китайських державних і приватних виробників промислової продукції.
-
Хаб Дубая (DMCC): Об'єднані Арабські Емірати слугують проміжним центром для балансування балансу ліквідності між близькосхідними трейдерами нафти та азійськими постачальниками. Через місцеві OTC-дески здійснюється юридичне очищення контрактів.
-
Гонконгський шлюз та CNH: У Гонконзі стейблкоїни USDT конвертуються в офшорний юань (CNH) через розгалужену сітку фірм-фасадів. Використовуючи договори перевідступлення боргу або фіктивні агентські угоди, гонконгські компанії показують надходження коштів як легітимну торговельну виручку.
-
Внутрішній кліринг КНР (CIPS / CNAPS): З рахунків у Гонконзі кошти в юанях надходять на фабрики в Шеньчжені, Нінбо та Шанхаї через китайську національну систему електронних міжбанківських розрахунків. Для комплаєнс-офіцерів китайських заводів платіж виглядає бездоганно: це стандартний внутрішньоазійський комерційний розрахунок між гонконгською торговою структурою та китайським заводом без жодної згадки про російських замовників, сировинні поставки чи підсанкційні підприємства в РФ.
Розділ 5. Інтерактивна топологія розрахунків
Нижче наведено інтерактивний модуль розслідування, який дає змогу відстежити географічну структуру шлюзів, співвідношення потоків сировини та технологій, а також часовий зріз колапсу рентабельності схеми:
(Для перемикання між картою шлюзів, схемою клірингу Sankey та шаром товарно-сировинного базису використовуйте панель керування у верхній частині віджета. Слайдер таймлайну відображає зростання витрат у періоді 2024–2026 рр.)
Розділ 6. «Податок на санкції»: економічний глухий кут та крах рентабельності
Попри зовнішню складність та витонченість конструкції A7 Network, наприкінці 2026 року система увійшла в стадію геоекономічного стискання. Тіньовий механізм, створений для нейтралізації санкцій, руйнується під вагою власних накладних витрат.
1. Стрибок транзакційних комісій
-
У період 2023–2024 років, коли комплаєнс-контроль у країнах Центральної Азії та ОАЕ був фрагментарним, загальна вартість проведення грошей за повним циклом (від рубля в Москві до юаня на заводі в Шанхаї) становила 1.5% – 2.5%. Це забезпечувало високу маржинальність сірого імпорту.
-
Станом на кінець 2026 року кумулятивна комісія посередників підскочила до 8.0% – 12.5%+. Кожна ланка ланцюга закладає ризик вторинних санкцій OFAC, вартість дроп-сервісів у РФ зросла в рази через внутрішні блокування за 115-ФЗ, а дески в Гонконзі беруть надбавки за роботу з підозрілими адресами.
2. Зачистка криптошлюзів та заморожування смарт-контрактів
-
Посилення аналітичного моніторингу провідними блокчейн-агенціями (Chainalysis, Elliptic) дозволяє швидко виявляти кластери некастодіальних гаманців, задіяних у неттингу стратегічної сировини.
-
Емітент стейблкоїнів Tether дедалі активніше блокує адреси на рівні смарт-контрактів за прямими запитами американських правоохоронних органів. Раптова заморозка пулу на $15–20 млн здатна одномоментно паралізувати десятки імпортних контрактів для російських заводів.
3. Криза ліквідності та розрив ланцюгів
-
Час проведення транзакції збільшився з 24–72 годин у 2024 році до 14–28 днів наприкінці 2026 року.
-
Постійні зависання платежів призводять до вимивання обігових коштів у імпортерів. У сукупності з жорсткою монетарною політикою Центробанку РФ (ключова ставка 14% та дефіцит банківської ліквідності), вартість капіталу всередині Росії робить затримку платежу на місяць критичною для бізнесу.
Підсумок циклу
Тіньові фінансові артерії агресора повторюють долю його морської логістики. Якщо в перші роки повномасштабної війни обхід санкцій був питанням пошуку спритних посередників і реєстрації компаній-фасадів у нейтральних юрисдикціях, то наприкінці 2026 року він перетворився на непосильний економічний податок. Зростання транзакційних витрат вище 10% у поєднанні з блокуванням криптогаманців та банківських шлюзів зводить нанівець економічний сенс тіньового експорту сировини, ставлячи російську промисловість перед неминучим технологічним дефіцитом.




Залишити коментар